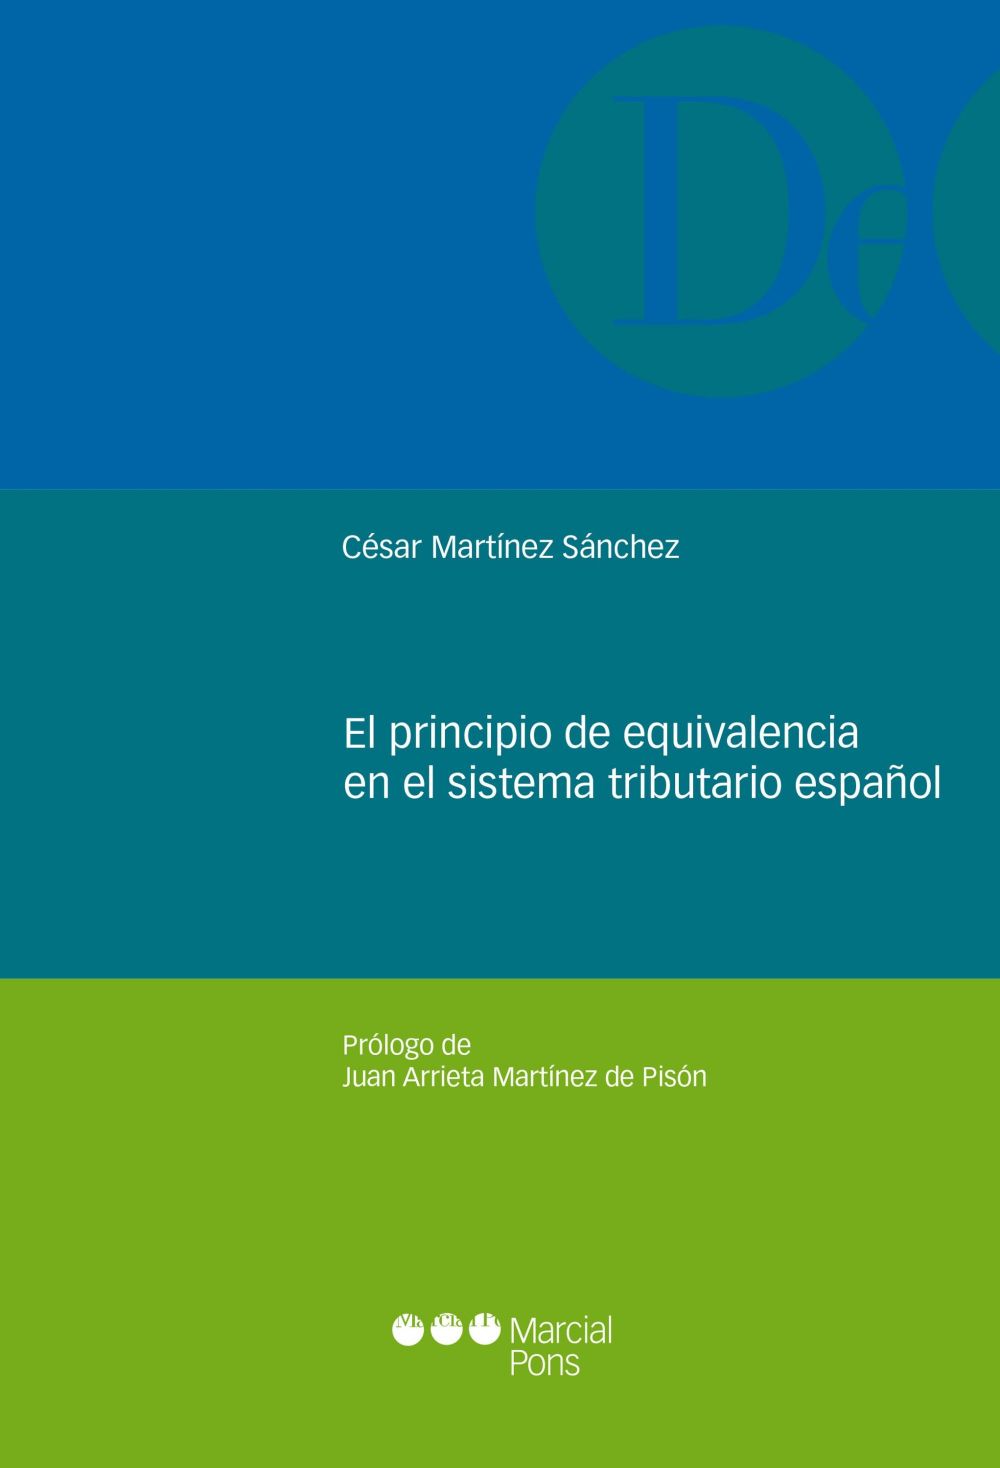
Principio de equivalencia en el sistema tributario español
Sin stock

21,99 €

E-book
pdf
En oposición al principio de capacidad económica, es posible que la obligación tributaria se justifique y cuantifique en función de la actividad pública generada por el contribuyente. Se trata de una lógica conmutativa, propia de la justicia de los intercambios, que trata de establecer una equivalencia entre los dos elementos de la relación, a saber: la obligación tributaria y la actividad pública...
Leer más
Muestra

En oposición al principio de capacidad económica, es posible que la obligación tributaria se justifique y cuantifique en función de la actividad pública generada por el contribuyente. Se trata de una lógica conmutativa, propia de la justicia de los intercambios, que trata de establecer una equivalencia entre los dos elementos de la relación, a saber: la obligación tributaria y la actividad pública...
Leer más
Seguir al autor/a